Ler Resumo
A inadimplência atinge recorde histórico no Brasil, com quase 84 milhões de adultos com contas em atraso. Enquanto o governo aposta em renegociações como o Desenrola, a verdade é que as dívidas crescem mais rápido que a renda. O desajuste fiscal e os juros altos dificultam a recuperação, exigindo um ajuste macroeconômico.
Este resumo foi útil?
Resumo gerado por ferramenta de IA treinada pela redação da Editora Abril.
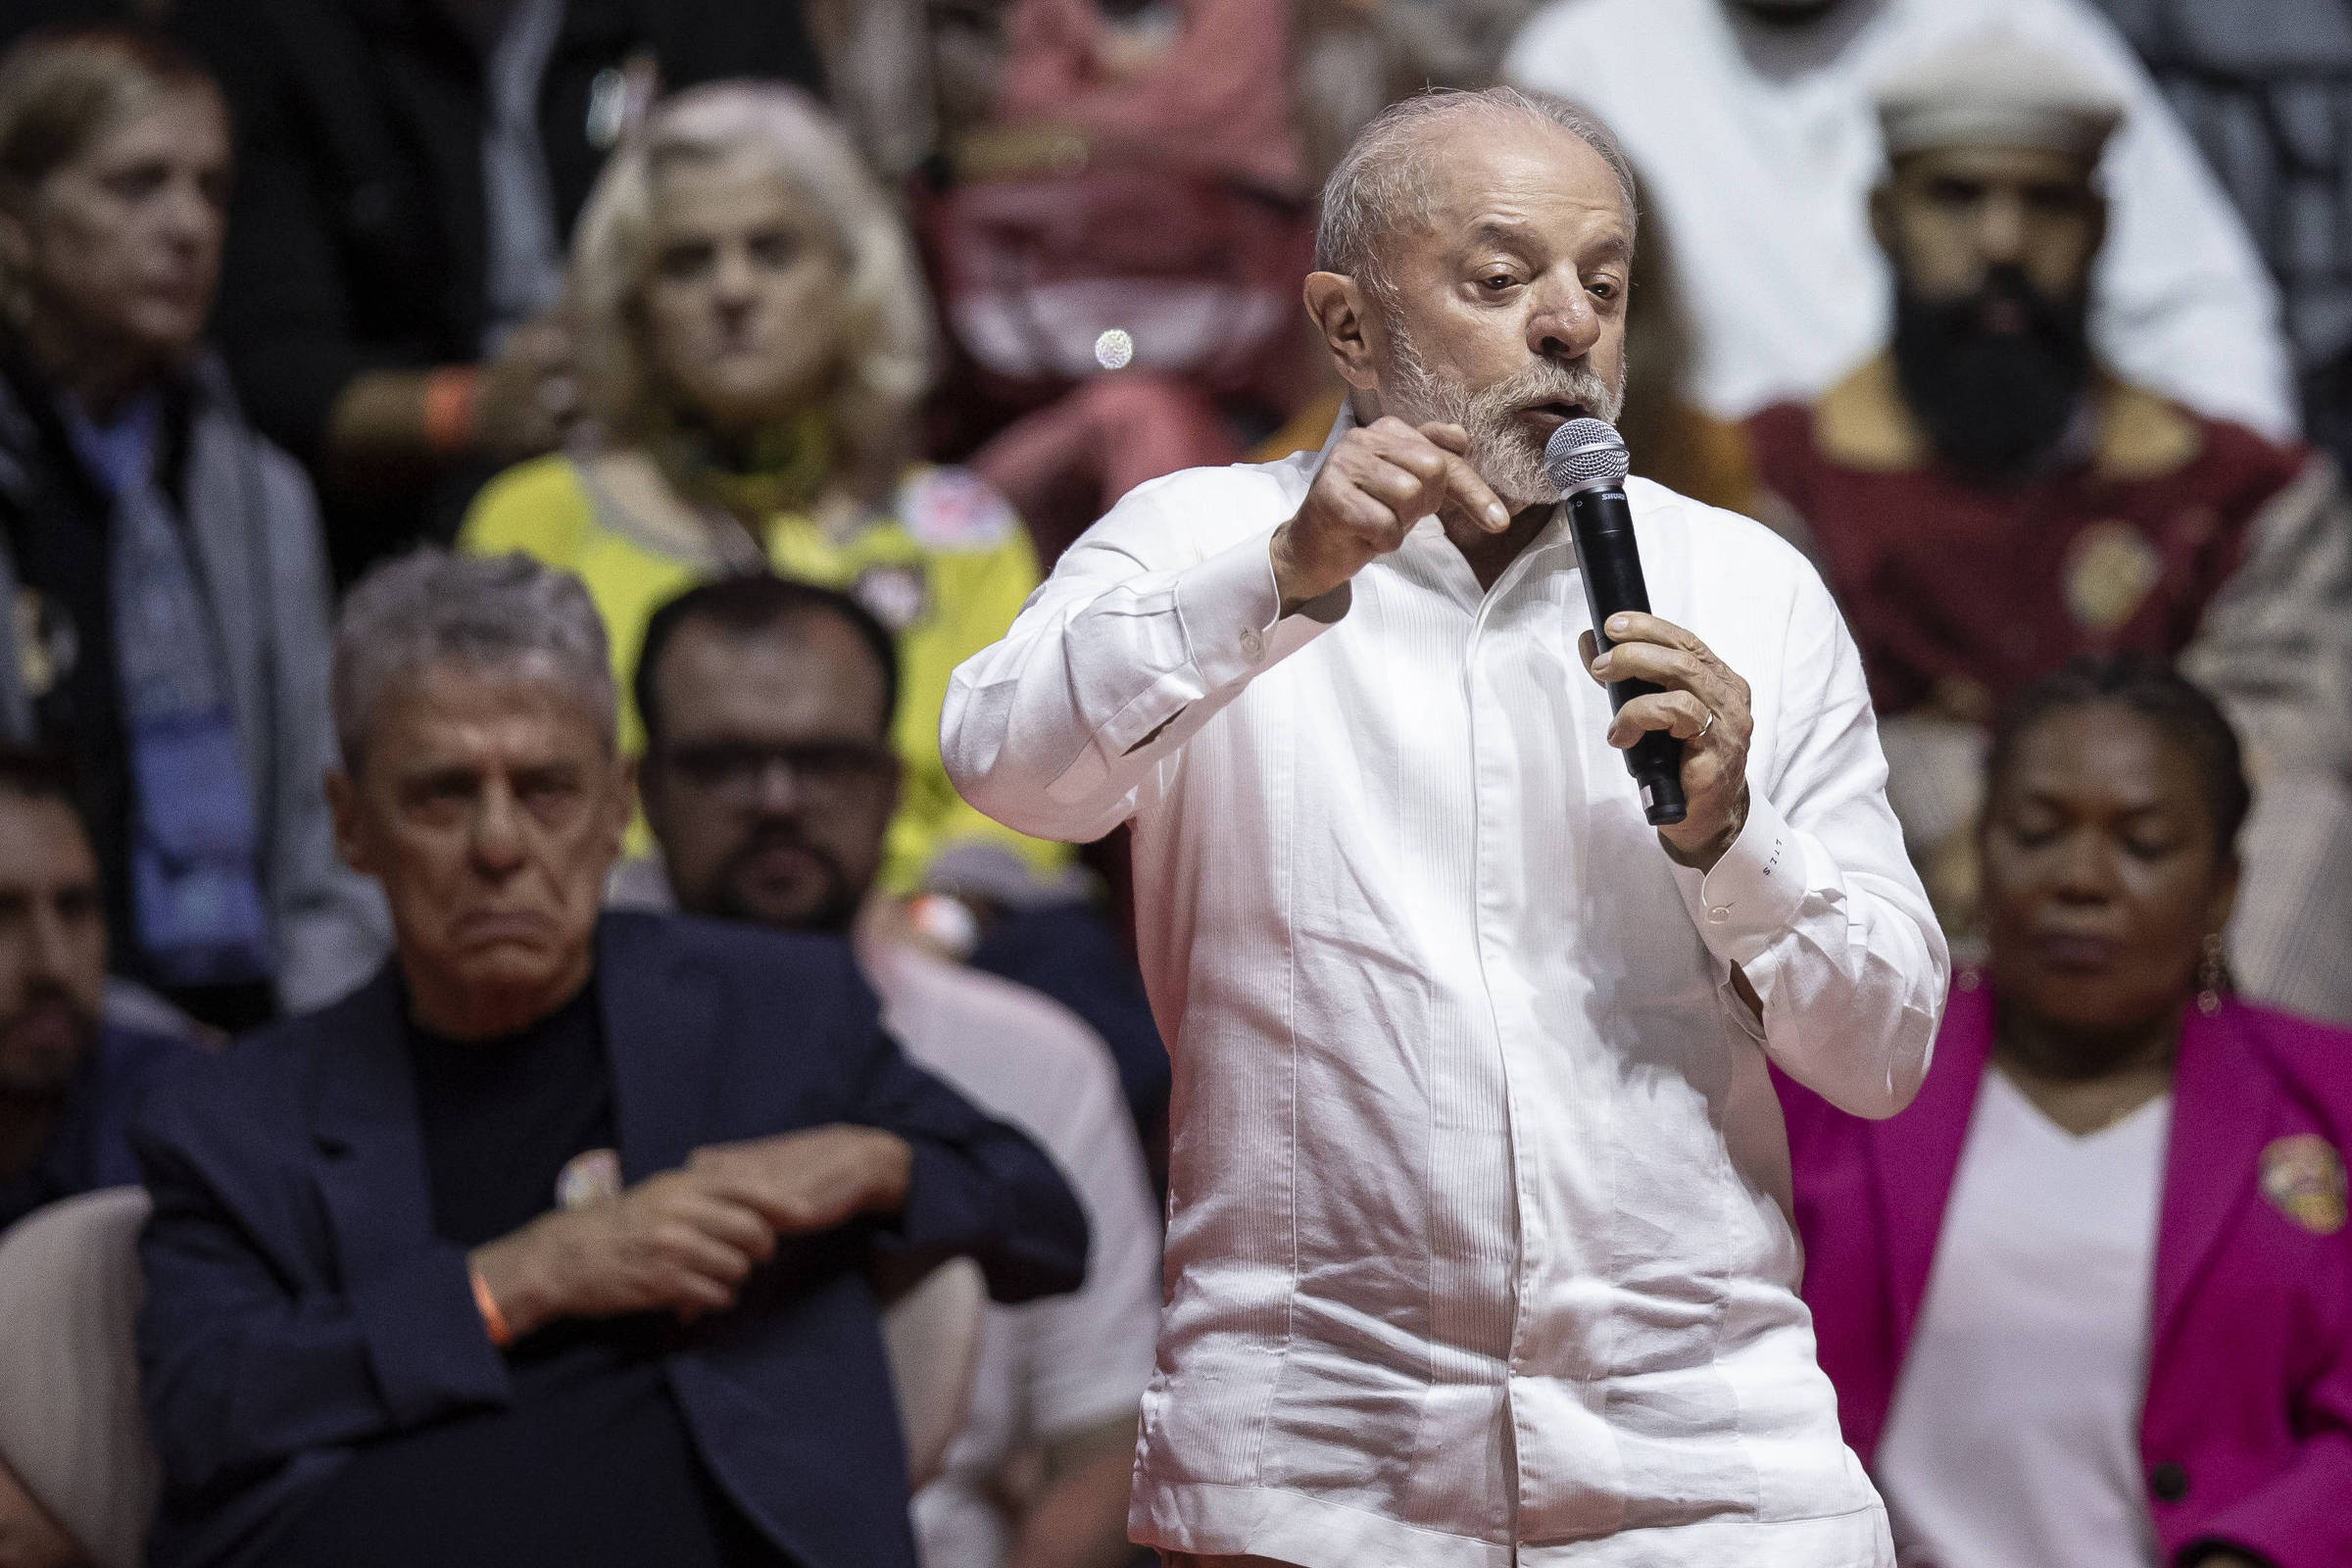
Certos números são grandes demais para não causar espanto. Em agosto, quase 84 milhões de brasileiros estavam inadimplentes, segundo a empresa de análise de crédito Serasa Experian. Trata-se de um recorde histórico. A marca significa que mais da metade da população adulta tinha ao menos uma conta que não conseguiu pagar. É como se o total da população de um país como a Alemanha estivesse com boletos em atraso. Diante desse quadro, o governo Lula voltou a apostar na surrada fórmula de renegociação de dívidas: mal terminou, no fim de agosto, a segunda rodada do Desenrola Brasil, o ministro da Fazenda, Dario Durigan, já prepara uma terceira versão para quem está com as contas em atraso. “O Desenrola foi uma primeira vacina e, como o problema do endividamento ainda está presente, vamos seguir pensando em novas vacinas para que as pessoas virem a página”, disse ele no último dia 17, em uma cerimônia ao lado de Lula. Na mesma ocasião, o presidente assinou um reajuste de 15% no Bolsa Família, após quatro anos sem aumento. O reajuste veio a poucos dias do primeiro turno da eleição, em meio ao esforço do presidente de distribuir bondades na reta final de sua campanha à reeleição.
Para as famílias, o peso crescente das dívidas sobre a renda reduz o poder de compra e, em muitos casos, ameaça até o pagamento das despesas básicas. Para a economia, significa menos dinheiro disponível para o consumo num momento em que os juros altos já dificultam o crescimento. O problema bate também em Lula: os altos índices de endividamento dos brasileiros ajudam a explicar por que os avanços no emprego e na renda não se traduziram em mais otimismo nem em maior aprovação ao presidente. Atualmente, 52% dos eleitores desaprovam o governo, de acordo com a pesquisa Real Time Big Data divulgada na quinta-feira 24, e 50% deles afirmam que não votam no petista de jeito nenhum. “Temos alta inadimplência com juros e inflação elevados”, diz Isabela Tavares, economista da Tendências Consultoria. “A renda cresce, mas, de um lado, as pessoas não conseguem comprar as mesmas coisas e, de outro, não pagam seus débitos. É um cenário muito difícil.”
O aperto no orçamento doméstico também aparece nos indicadores do Banco Central. Em junho, as famílias comprometeram 26,6% da renda com parcelas e juros de dívidas bancárias, como consignados e outros empréstimos, cartão de crédito e cheque especial. É o maior índice já registrado nesse indicador, que mede o peso dos pagamentos mensais no orçamento. Para ter ideia, antes da grave crise provocada pela pandemia de covid, em 2019, a proporção girava em torno de 20%. Até 2010, ficava perto de 16%. Ter dívidas, porém, não é necessariamente um problema. O crédito permite antecipar compras, financiar projetos e investir na melhoria de negócios e na vida das pessoas. A dificuldade começa quando as prestações ocupam fatia tão grande da renda que falta dinheiro para as demais despesas — ou para pagar o próprio crédito.
A passagem do endividamento para a inadimplência nem sempre começa com uma compra fora do orçamento. Muitas vezes, o empréstimo serve para cobrir despesas do mês, e a prestação criada para resolver a falta de dinheiro passa a disputar espaço com as demais contas. “Muitos bancos oferecem empréstimos sem olhar a capacidade das pessoas e elas usam o cartão de crédito para cobrir o custo do mês ou pegam uma dívida para pagar outra”, diz Flávia Marimpietri, professora da Faculdade Baiana de Direito, em Salvador, e colaboradora de cursos estaduais de apoio a pessoas superendividadas. Quando esse artifício se repete, a família deixa de usar a renda futura para pagar o que comprou e passa ao uso para custear as despesas corriqueiras do mês. Portanto, a alta simultânea do endividamento e da inadimplência sugere que, para uma parcela cada vez maior de brasileiros, o alívio de hoje se transforma no aperto de amanhã.
Os dados da Serasa Experian mostram que o problema não se limita às dívidas bancárias. O levantamento inclui também contas de água, luz e condomínio não pagas. De 2016 a 2020, o total de consumidores inadimplentes oscilou pouco, entre 59 milhões e 61 milhões. De 2021 em diante, passou a subir de forma contínua e incorporou cerca de 20 milhões de pessoas às estatísticas. Cresceu também o tamanho da dívida: o valor médio devido por inadimplente passou de 3 820 reais no início de 2021 para 7 050 reais atualmente, alta de 81%. No mesmo período, o salário médio do brasileiro avançou 51%, de 2 490 para 3 760 reais, segundo o IBGE. Em outras palavras: as dívidas cresceram mais depressa do que a renda disponível para pagá-las.
Lançado em 2023 como uma medida temporária, o Desenrola Brasil ajudou a conter por algum tempo o avanço da inadimplência. Com os indicadores novamente em alta, o governo retomou o programa por quatro meses em 2026. Segundo a Federação Brasileira de Bancos (Febraban), que participou das duas edições, 9 milhões de famílias renegociaram dívidas na rodada mais recente. O resultado, porém, não foi suficiente para reverter a tendência: o total de inadimplentes continuou a crescer depois de maio, quando a nova edição começou. “O programa ajudou e as renegociações também cresceram muito”, diz Lucas Tosati, especialista da Serasa em educação financeira. “Se não fosse por isso, a situação estaria ainda pior.”
Não há uma causa única para a alta do endividamento. A inflação encareceu as despesas cotidianas, os juros aumentaram o custo dos empréstimos e a oferta de crédito continuou a crescer, mesmo com o avanço da inadimplência. O governo Lula tem grande responsabilidade nessa conta: ao não conter o desequilíbrio fiscal, pressiona as expectativas de inflação e dificulta a queda dos juros. Para as famílias, isso significa pagar mais caro pelo dinheiro tomado emprestado justamente quando o orçamento já não comporta as despesas do mês. O empréstimo usado para cobrir uma conta cria parcelas que apertam os meses seguintes. Ainda assim, o volume de crédito segue em expansão. Em julho, segundo o Banco Central, o saldo de empréstimos com recursos livres para pessoas físicas chegou a 2,5 trilhões de reais, alta de 10% em um ano e de 107% desde o início de 2021. São recursos que não incluem modalidades direcionadas, como o financiamento imobiliário. Ao tratar o rombo nas contas públicas com complacência e depois oferecer renegociações aos endividados, o governo Lula tenta colher os louros do socorro enquanto ajuda a manter os juros altos, que tornam as dívidas mais difíceis de pagar.
Parte da expansão do crédito reflete uma mudança na forma como os brasileiros passaram a acessar os serviços financeiros. A digitalização ganhou impulso durante a pandemia, e as fintechs e os bancos digitais ampliaram sua presença num mercado antes dominado pelas instituições tradicionais. Segundo um estudo da Equifax Boa Vista, empresa de dados de crédito, o saldo das operações dos chamados neobanks cresceu 360% de 2021 a 2025, ante 36% nos bancos tradicionais. A inadimplência, porém, aumentou entre os clientes das instituições digitais e recuou nos grandes bancos. “O baixo custo de operação dos bancos digitais permite que eles convivam com custos de inadimplência maiores e assumam mais riscos”, diz Eduardo Nishio, analista de bancos da Genial Investimentos. Ricardo Barboza, economista-chefe da Zetta, associação que representa fintechs, argumenta que a entrada dessas empresas no mercado ampliou a concorrência e facilitou o acesso ao crédito. “A estrutura sem agências também lhes permite absorver perdas maiores quando os clientes deixam de honrar seus compromissos”, afirma.
A expansão dos bancos digitais ajudou a reduzir uma antiga forma de exclusão no Brasil. Trabalhadores informais e pessoas de baixa renda, que antes tinham pouco acesso a contas, cartões e empréstimos, passaram a usar serviços financeiros pelo celular. A abertura trouxe oportunidades, mas também ampliou a oferta de crédito a quem tem menos margem no orçamento para suportar uma perda de renda ou uma despesa inesperada. “Os neobancos tiveram um papel importante na inclusão financeira, o que é também uma maneira de inclusão social, mas ao mesmo tempo trazem o desafio de lidar com um público de maior vulnerabilidade”, diz Ulisses Ruiz de Gamboa, economista da Associação Comercial de São Paulo.
Quando mais da metade dos adultos está inadimplente, o problema já ultrapassou o orçamento doméstico. Empresas e governo também carregam dívidas elevadas, enquanto a Selic, hoje em 13,75% ao ano, não cai abaixo de 10% desde 2022. Nesse ambiente, medidas como a ampliação do Bolsa Família, a isenção do imposto de renda e o Minha Casa, Minha Vida podem aliviar o orçamento de parte da população, mas não contribuem para reduzir o custo dos empréstimos. Sem colocar as contas públicas em ordem, o governo Lula dificulta uma queda duradoura das taxas e limita o efeito do auxílio que oferece. “É difícil imaginar uma resolução para o problema do endividamento que não passe por uma mudança radical no cenário macroeconômico, com ajuste fiscal”, afirma Rubens Sardenberg, economista-chefe da Febraban. Dario Durigan, ministro da Fazenda, chama o Desenrola de vacina. Enquanto o governo não enfrentar a causa da doença, porém, continuará distribuindo doses para um país que não para de adoecer.
Publicado em VEJA de 25 de setembro de 2026, edição nº 3014
Fonte: Link da fonte